
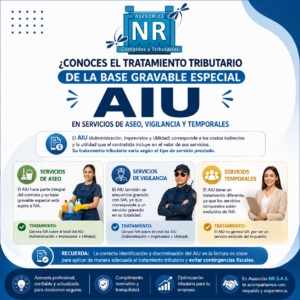
El artículo 462-1 del Estatuto Tributario está contemplado en el Libro Tercero, correspondiente al Impuesto sobre las Ventas (IVA), y establece una base gravable especial denominada AIU para determinar este impuesto en la prestación de servicios de aseo, vigilancia y servicios temporales de empleo.
Aunque el parágrafo de esta disposición establece que dicha base gravable especial también será aplicable para efectos de la retención en la fuente del impuesto sobre la renta, esta norma debe entenderse de manera conjunta con las facultades otorgadas al Gobierno Nacional para establecer las tarifas y bases de retención en la fuente, con el propósito de facilitar, agilizar y garantizar el recaudo del impuesto sobre la renta, conforme a lo dispuesto en los artículos 365, 392 y 395 del Estatuto Tributario.
Consulta el siguiente link:ConDIAN00907_2026