
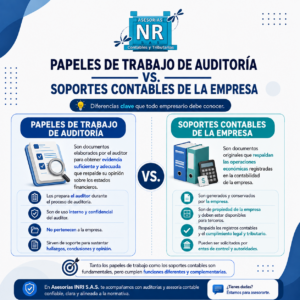
El Consejo Técnico de la Contaduría Pública (CTCP), a través del Concepto 0179 de 2026, precisó las diferencias entre la documentación que debe conservar el contador de una empresa y los papeles de trabajo propios de los encargos de auditoría, así como la aplicación de las Normas Internacionales de Auditoría (NIA) y las Normas de Auditoría Generalmente Aceptadas (NAGA).
De acuerdo con el CTCP, el hecho de desempeñarse como contador de una empresa no implica, por sí mismo, la aplicación de las NIA o las NAGA. Estas normas están dirigidas principalmente a trabajos de auditoría, aseguramiento y revisoría fiscal, en los cuales los papeles de trabajo permiten dejar evidencia de los procedimientos efectuados y respaldar las conclusiones u opiniones emitidas. Esta función es diferente a la que desarrolla el contador encargado de preparar y certificar la información financiera de una entidad.
En este contexto, el contador de empresa tiene entre sus responsabilidades la preparación y certificación de los estados financieros conjuntamente con el representante legal, la aplicación del marco de información financiera que corresponda de acuerdo con los anexos 1, 2 o 3 del Decreto 2420 de 2015, y la verificación de las afirmaciones contenidas en los estados financieros. Además, debe certificar que las cifras presentadas corresponden fielmente a la información registrada en los libros de contabilidad, conforme a lo establecido en el artículo 37 de la Ley 222 de 1995.
En consecuencia, el contador debe mantener y conservar la documentación que permita demostrar y respaldar los hechos económicos reconocidos en la contabilidad. Dentro de esta documentación se encuentran los soportes internos y externos, los comprobantes contables y los libros de contabilidad. De igual manera, cuando los registros contables se realizan mediante sistemas o programas informáticos, estos deben estar debidamente respaldados por los documentos que acrediten las operaciones registradas.
Para ampliar esta información, puede consultarse el documento correspondiente:Concepto-0179-de-2026-a__-CTCP-a__-INCP